

For pensionskasser – diversificeret ejendomseksponering uden offentlige udbud
Vi formidler off-market ejendomme, BESS-projekter og langsigtede infrastrukturaktiver til danske pensionskasser. Stabile cashflow, lange WAULT og diversificering på tværs af ejendomsklasser – tilpasset institutionelle allokeringsrammer.
Aktivklasser der matcher pensionskasse-mandater
Vi arbejder målrettet med aktivklasser, der opfylder pensionskassers krav til stabilt afkast, lav volatilitet og langsigtet cashflow. Det inkluderer seniorboliger og friplejehjem(demografisk drevet, 15-25 år WAULT), dagligvareejendomme(konjunkturrobuste, 7-15 år WAULT), stabiliserede logistikaktiver (+10.000 m²) og BESS og energiinfrastruktur (bæredygtig allokering). Vi arbejder også med boligporteføljer via forward funding – hvor pensionskassen indgår tidligt i projektet og sikrer en attraktiv pris.
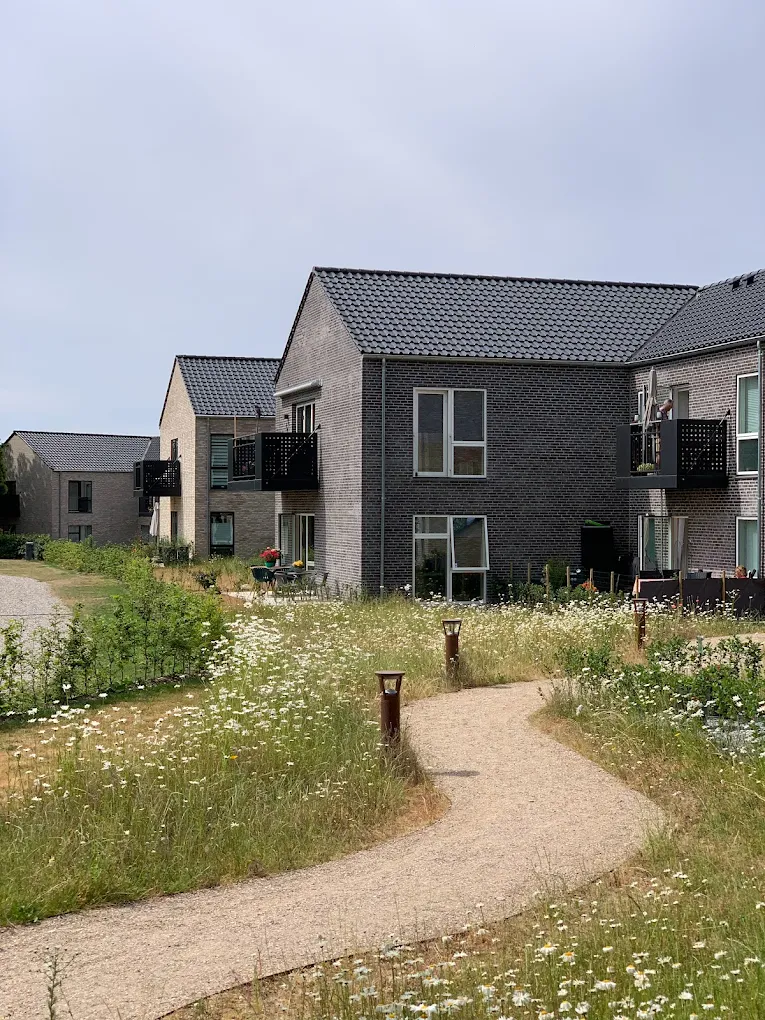
Aktivklasse-benchmarks for pensionskasser
Olrik arbejder på tværs af disse aktivklasser — alle med profiler der matcher institutionelle allokeringskrav.
Benchmarks for danske institutionelle mandater 2025/2026. Specifikke mandater tilgængelige under NDA.
Pensionskasse-IRR
Hvor henter pensionskasser typisk 5-7 % IRR?
Pensionskasser har lav volatilitets-tolerance og 15-25 års hold. Afkastet kommer primært fra stabile cashflows + indeksering.
Indikativt for blended pensionskasse-portefølje 2026 — varierer efter mandat-mix.

Off-market adgang til mandater uden konkurrenceprægede udbud
En betydelig del af vores cases er off-market – dvs. de når aldrig det åbne marked. Det reducerer konkurrencen og giver tid til grundig due diligence. Vi tilpasser struktur, fee og proces til institutionelle krav, inkl. ESG-dokumentation, SFDR-klassifikation og fiduciary-rapportering hvor relevant. Mange af vores institutionelle modparter er danske pensionskasser som PFA, AP Pension og PensionDanmark, alle reguleret af Finanstilsynet. Vi arbejder også med sale & leaseback-transaktioner, hvor pensionskassen overtager ejendommen og modtager leje fra den tidligere ejer – se sale & leaseback.
Pensionskasse vs. family office vs. private equity — hvordan adskiller mandaterne sig?
Vi matcher hver case med den rigtige investor-type baseret på risiko, horisont og ticket-størrelse.
| Kriterie | Pensionskasse | Family office | Private equity |
|---|---|---|---|
| Typisk ticket | 75m–2 mia. | 35–500m | 50m–1 mia. |
| IRR-krav | 4,5–8 % | 6–12 % | 10–15 % |
| Hold-periode | 10–25 år | 10–50 år (generationelt) | 3–7 år |
| Aktivprofil | Stabiliseret cashflow | Fleksibel, multi-strategy | Value-add, turnaround |
| Beslutningstempo | Langsomt (komité) | Hurtigt (ejer-drevet) | Hurtigt (fond-timeline) |
| ESG-krav | SFDR Art. 8–9 | Varierer | Stigende fokus |
| Leverage | Lav (0–40 %) | Moderat (30–50 %) | Høj (50–70 %) |
Vi designer mandater der opfylder SFDR Artikel 8 eller 9 fra dag ét — ikke som retrofit.
Byg din portefølje
Pensionskasse-portefølje builder
Træk i sliderne for at allokere mellem aktivklasser. Vi viser blended IRR, risk-score og forventet 10-års værdi live. Brug det som udgangspunkt for jeres egen mandat-diskussion.
Indikative IRR/risk-niveauer 2026. Faktisk allokering afhænger af jeres mandat, regulering og likviditetsprofil.
Netværk
Banker, revisorer og industrielle partnere
Vi arbejder fortroligt sammen med pengeinstitutter, revisions- og rådgivningshuse og industrielle modparter om institutionelle transaktioner.


Ticket og afkast
Diskretion, erfaring og stærke relationer
Typiske tickets fra 75 mio. til 2 mia. kr. IRR-krav typisk 4,5–10 % afhængigt af aktivklasse og risiko. Porteføljetransaktioner og platform-aftaler arrangeres efter behov.
Ofte stillede spørgsmål om ejendomsinvestering for pensionskasser
Opret fortrolig forbindelse
Kontakt os direkte – eller send en kort henvendelse. Alle dialoger er uforpligtende og diskrete.
30 58 81 53 jens.olrik@gmail.com